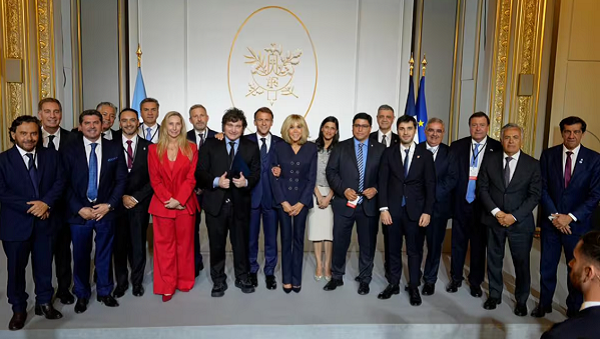
 Los anuncios de París por US$ 27.000 millones no alteran por sí solos las finanzas inmediatas. El riesgo país tocó 655 puntos básicos y el oficialismo todavía necesita despejar el trámite para suspender o eliminar las PASO.
El mercado puede confiar en los anuncios de inversiones, puede incorporar a sus cálculos los US$ 27.000 millones presentados por el Gobierno desde París y hasta aceptar que existe un horizonte de negocios positivo, pero el problema de Javier Milei hoy no está en esa fotografía. Está mucho más cerca: en demostrar que puede mantener el control de la política y de la economía hasta las elecciones de octubre de 2027.
Para hacerlo, el Gobierno debe apelar a solucionar algunos de los problemas clásicos que tiene la Argentina en un proceso preelectoral y que, lamentablemente, esta vez parecen repetirse.
Es decir, el país en realidad ya entró en ese limbo político que se presenta cuando el mercado y la sociedad ponen un compás de espera hasta que el Gobierno de turno renueve blasones en la elección.
Con el mundo en medio de un horizonte de tasas más caras y financiamiento difícil, tanto Javier Milei como Luis Caputo se apuraron a confirmar que no saldrán a buscar fondos al mercado para cubrir los vencimientos de 2027, que son los mismos que caerán en medio del cronograma electoral.
Por eso el apuro del Gobierno de avanzar con la negociación con gobernadores por la eliminación de las PASO y por mostrar músculo financiero, todo al mismo tiempo.
¿PASO para quiénes?
Milei nunca estará dispuesto a abrir una PASO en La Libertad Avanza por la boleta presidencial. Está claro que allí solo aceptará su nombre. Lo sabe Patricia Bullrich y, por eso, ante los problemas del Gobierno, no duda en desmarcarse para volver a buscar su voto histórico.
Tampoco duda el Gobierno en intentar mostrar que no necesita fondos para enfrentar un eventual temblor cambiario (que se trasladaría a la inflación) en 2027. Por eso Milei, en el Argentina Week, fue puntual a la hora de analizar el poder de fuego de su Gobierno. El 1° de octubre, en París, dijo que tendría disponibles US$ 20.000 millones de compras de reservas, US$ 20.000 millones del swap con Estados Unidos, US$ 20.000 millones del swap con China y US$ 15.000 millones disponibles en posiciones de futuros. Es decir, que contaría con US$ 75.000 millones para enfrentar cualquier tormenta.
A pesar de esos números, la diferencia entre expectativas de largo plazo y necesidades inmediatas explica buena parte de lo que sucedió esta semana con los activos argentinos. El mercado volvió a poner al Riesgo País en el centro de la atención. Los bonos de la deuda argentina, algunos de ellos dentro del menú de riesgo de JP Morgan, retrocedieron y empujaron el indicador hasta los 655 puntos básicos, el nivel más alto del año.
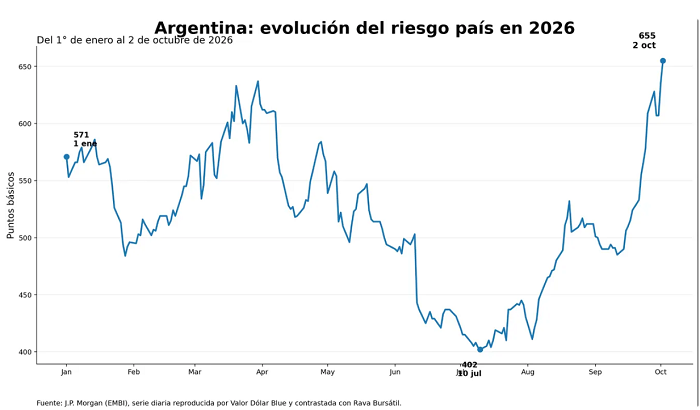
No es un dato aislado. Tampoco contradice necesariamente el efecto que pueda tener hacia adelante el anuncio de inversiones realizado desde Francia. Lo que marca es otra cosa: los tiempos de una inversión y los tiempos del mercado financiero son distintos.
Una inversión por miles de millones de dólares puede necesitar años hasta transformarse en desembolsos concretos, plantas, producción o generación de divisas. El mercado conoce esa diferencia. Por eso, en esta instancia, el foco no pasa por discutir si esos proyectos llegarán o no. La pregunta es otra: “¿Qué va a pasar entre ahora y octubre de 2027?”.
El principal desafío de Milei
En un mundo con la economía en conflicto, los países emergentes sufren el temor del mercado más que otros. Y la Argentina ni siquiera ocupa hoy ese lugar. Cada cambio internacional, cada aumento en la aversión al riesgo y cada interrogante sobre la capacidad de sostener el programa económico tiene un efecto mayor sobre los activos locales.
Por eso París tuvo dos planos distintos. Por un lado, el Gobierno consiguió anunciar inversiones por US$ 27.000 millones y concretó una presentación del país en el exterior con un resultado que buscó exhibir capacidad para atraer capital.
Por otro, quedó pendiente una señal política que para el mercado tenía importancia inmediata: el futuro de la ley que suspende o elimina las PASO. Había 13 gobernadores presentes en el Argentina Week. La expectativa pasaba por obtener alguna definición que despejara el escenario electoral. Esa señal no llegó todavía, pese a las negociaciones y las promesas a Karina Milei y Diego Santilli.
El Gobierno puede terminar por conseguir los votos. El problema es el momento y el costo político de reunirlos. Cada provincia necesita resolver primero el cierre de su propia interna y asegurarse de que La Libertad Avanza no interfiera en su elección local. Recién después de ese proceso podría terminar de consolidarse el respaldo a la modificación del régimen de las PASO.
Discusión financiera que en realidad es electoral
Para el mercado, saber con qué reglas se llegará a octubre de 2027 permite medir el nivel de fortaleza que tendrá el Gobierno durante los próximos doce meses. También permite calcular qué capacidad tendrá Milei para sostener su programa económico en medio de negociaciones con gobernadores, senadores y estructuras provinciales que, antes de votar una reforma electoral, miran sus propios intereses.
Esa materia quedó pendiente en París. Y parte de esa incertidumbre aparece reflejada en los 655 puntos básicos del Riesgo País del viernes y también en ciertos movimientos detectados en el mercado cambiario.
No alcanza, por lo tanto, con mostrar inversiones a futuro. El mercado pide una señal previa: que la estructura política que sostiene el programa económico pueda atravesar sin alteraciones el camino hasta las elecciones.
El petróleo no afloja y agrega presión
A ese frente interno se suma un escenario internacional que tampoco ayuda: el petróleo no afloja.
Las guerras de Donald Trump en Medio Oriente con Irán no consiguieron despejar la incertidumbre. El estrecho de Ormuz continúa como una zona de conflicto y las certezas cambian día tras día respecto de quién lo controla y cuál es el verdadero flujo de petróleo que puede atravesarlo.
Trump, además, transita el tramo final de una campaña electoral dura. En ese contexto promete despliegues militares o anuncios de paz al mismo tiempo que busca no perder el control total del Capitolio. El mercado ya no responde a cada anuncio de Trump con la misma confianza. El resultado aparece en el precio del crudo; con subas y bajas durante cada semana, el barril de Brent termina casi todos los viernes por encima de los US$100.
La guerra con Irán tampoco explica por sí sola ese nivel. Al temor de otra escalada en Medio Oriente se suman la caída de las reservas estratégicas y el regreso de China al mercado de consumo. Ese conjunto mantiene elevados tanto el precio del crudo como el costo del transporte marítimo.
Estados Unidos ya siente ese impacto en la inflación. La Reserva Federal respondió con una nueva suba de tasas y existe la posibilidad de otro aumento antes de fin de año. Para la Argentina, esa combinación es letal.
Una tasa internacional más alta encarece el financiamiento, reduce el margen para países que necesitan regresar al mercado y aumenta el costo de cualquier intento de refinanciar deuda. Ese cuadro explica, al menos en parte, la decisión que Luis Caputo se ocupó de comunicar en distintos foros: Economía no piensa salir al mercado para conseguir los fondos que necesita para renovar los vencimientos de deuda de 2027.
La cifra del Tesoro llega a US$ 24.900 millones. Ese monto, además, no incluye el BOPREAL. Si se toma en conjunto la carga del Tesoro y la del Banco Central, el compromiso bruto de 2027 se acerca a US$30.070 millones.
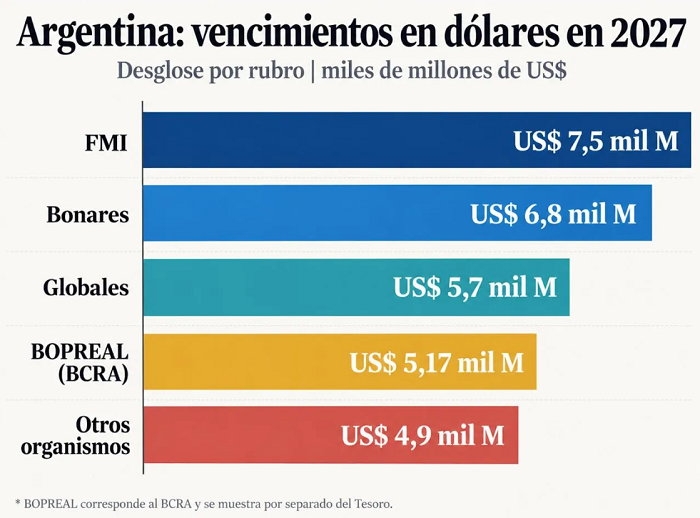
La diferencia no es menor, aunque tampoco puede tomarse ese número como un desembolso definitivo. Los BOPREAL A, B y C admiten rescates anticipados, por lo que el monto efectivo de dólares que deba afrontar el Banco Central durante 2027 puede resultar inferior. De todos modos, el dato vuelve a conducir al mismo punto.
Antes de discutir el largo plazo, el mercado mira qué ocurrirá con los vencimientos, con la tasa internacional, con el petróleo, con el Riesgo País y con la capacidad del Gobierno para sostener su estructura política hasta las elecciones.
Octubre concentra casi $27 billones de vencimientos
El calendario inmediato también suma presión. El Gobierno enfrentará en octubre una masa de vencimientos cercana a $27 billones. Buena parte de esa concentración surge de la operación de canje de letras atadas al dólar que vencían el 30 de septiembre y cuyo grueso se postergó por un mes. El primero llegará el 15 de octubre, con unos $4,86 billones. Ese compromiso corresponde íntegramente a bonos de tasa fija y se supone que el Ministerio de Economía no tendría inconvenientes para renovarlo.
La mayor prueba llegará a fin de mes: para ese momento vencen otros $22,13 billones. La composición es más diversa: $6,3 billones corresponden a instrumentos CER, $8,15 billones a dólar linked y $7,68 billones a Boncap y Lecap. El desafío, por lo tanto, no se limita al volumen. También importa la composición de los instrumentos y qué demanda exista en el mercado para renovar cada tramo.
Octubre queda así convertido en un mes relevante por dos razones. Economía necesita superar sin dificultades una renovación de deuda local cercana a los $27 billones y, al mismo tiempo, debe evitar que esa operación se combine con una mayor tensión cambiaria o con otro deterioro de los bonos.
El empleo privado también marca señales
El mercado laboral aporta otro dato para digerir. El empleo privado registrado presenta señales de retroceso, aunque algunas actividades consiguieron revertir la tendencia general. La construcción y las ramas del transporte vinculadas con la carga y el almacenamiento estuvieron entre los sectores que más puestos incorporaron. Del otro lado, la extracción de petróleo y gas registró una caída fuerte.
Las cifras de la Secretaría de Trabajo, Empleo y Seguridad Social, elaboradas a partir del Sistema Integrado Previsional Argentino, muestran que en el segundo trimestre de 2026 existían 6.534.075 puestos asalariados privados registrados. Son 135.719 empleos menos que en el mismo período de 2025. La caída equivale al 2%.
El dato suma otra dimensión al cuadro económico. Mientras el Gobierno busca exhibir proyectos de inversión y necesita sostener el programa financiero, el mercado laboral todavía no ofrece una recuperación uniforme. Algunos sectores incorporan trabajadores, pero el total del empleo privado formal queda por debajo de los niveles del año anterior.
Todo vuelve, entonces, al problema original y a una pregunta que ronda al mercado: ¿puede el Gobierno garantizar hasta octubre de 2027 el control de la política y de la economía que el mercado necesita para mantener la confianza? Si la respuesta es que Javier Milei puede hoy proyectar un triunfo en primera vuelta, como indican casi todas las mediciones, la respuesta a esa pregunta queda a medio camino y las certezas en la economía también.
Rubén Rabanal
Fuente: https://www.mdzol.com/politica/2026/10/4/fin-para-la-gira-en-paris-que-le-pide-ahora-el-mercado-a-javier-milei-1985582.html